2021年中国动漫游戏行业发展现状及重点企业对比分析 动漫游戏开发新格局
引言
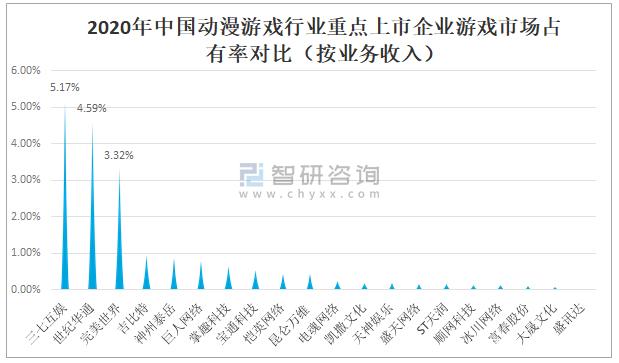
2021年,中国动漫游戏产业在疫情常态化防控与数字化消费升级的双重背景下,呈现出新的发展态势。动漫与游戏的深度融合、IP全产业链运营以及技术驱动的开发模式成为行业主旋律。本文旨在梳理2021年中国动漫游戏行业的整体现状,并对重点企业在动漫游戏开发领域的战略布局与核心竞争力进行对比分析,以期为行业参与者提供参考。
一、2021年中国动漫游戏行业整体现状
1. 市场规模与增长
据行业统计,2021年中国动漫产业总产值超过2200亿元,游戏市场实际销售收入近3000亿元,其中移动游戏占比超过76%。动漫游戏联动产生的衍生收入(包括周边、授权、改编等)增速显著,成为新的增长极。
2. 用户画像与消费行为
Z世代(1995-2009年出生)成为核心消费群体,约占动漫游戏用户的60%以上,他们偏好高质量、强互动、跨媒介的内容体验,对付费道具、虚拟偶像、限定周边支付意愿强烈。
3. 政策环境
版号调控常态化,防沉迷新规落地,鼓励精品创作与出海。文化数字化战略推动动漫游戏与文旅、教育等融合,为开发提供了新方向。
4. 技术趋势
云游戏、虚幻引擎5、AI辅助生成内容、虚拟制片等技术加速应用,降低了开发成本并提升了内容品质。动漫与游戏开发逐渐采用同一套资产管线,实现“一鱼多吃”。
二、动漫游戏开发的核心模式
2021年,行业内主要存在三种开发模式:
- 自主IP孵化型:从漫画或动画原创出发,验证市场后同步开发游戏,形成闭环。
- 游戏反哺动漫型:先有游戏成功,再衍生动画、漫画补全世界观。
- 联合共创型:动漫公司与游戏公司合资或战略合作,共享IP与开发资源。
三、重点企业对比分析
1. 腾讯游戏 vs 网易游戏
腾讯游戏:依托庞大的社交与投资生态,在动漫游戏开发上采取“资本+流量+IP”策略。2021年,围绕《全职高手》《斗罗大陆》等动漫IP开发多款手游,并通过控股工作室(如天美、光子)强化自研。其中《斗罗大陆:魂师对决》成为现象级产品,采用虚幻引擎4开发,还原动画剧情与角色,月流水峰值超10亿元。
网易游戏:更注重自研与品质,擅长将自家游戏IP动漫化反向输出。如《阴阳师》衍生动画《阴阳师·平安物语》于2021年推出新季,同时《哈利波特:魔法觉醒》虽非动漫IP,但其视觉风格接近动漫,吸引了大量二次元用户。网易在动漫游戏开发上强调技术自研,如NeoX引擎支持动态漫画渲染。
对比可见:腾讯强在IP获取与渠道分发,网易长于自研美术与技术沉淀。
2. 哔哩哔哩 vs 米哈游
哔哩哔哩(B站):作为动漫社区,2021年加大游戏自研与投资,例如推出《闪耀暖暖》联动动画,并投资多家动漫游戏开发团队。其独代游戏《坎公骑冠剑》采用像素风与动画演出,口碑良好。但B站游戏收入占比下降,更侧重内容生态,动漫游戏开发多与外部合作。
米哈游:以《崩坏》《原神》系列闻名。2021年,《原神》持续更新,其开发模式是将动漫叙事与开放世界玩法结合,动画过场与角色PV成为行业标杆。米哈游自研卡通渲染技术行业领先,并建立“miHoYo Anime”团队专门制作动画短片,实现游戏与动漫开发一体化。公司营收超300亿元,成为独立厂商的标杆。
对比可见:B站是平台型玩家,注重社区与内容的连接;米哈游是产品型玩家,凭借技术壁垒与IP深度开发独占鳌头。
3. 奥飞娱乐 vs 华强方特
奥飞娱乐:拥有《喜羊羊与灰太狼》《十万个冷笑话》等动漫IP,2021年推进“IP+游戏+玩具”模式,开发了《奥拉星》手游等,但游戏业务表现平平,开发投入有限,更偏向低龄向。
华强方特:以《熊出没》为核心,2021年推出《熊出没·狂野大陆》动画电影及同名手游,采用合家欢路线,游戏开发与主题乐园联动。其动漫游戏开发更注重线下流量转化,技术复杂度较低。
对比可见:传统动漫企业在游戏开发上普遍面临技术积累不足与爆款缺失的挑战。
4. 鹰角网络 vs 叠纸游戏
鹰角网络:《明日方舟》2021年继续运营,推出动画《鲤氏侦探事务所》等,其开发策略是“游戏先行,动漫补完”。世界观设定丰富,二次元审美突出。
叠纸游戏:以女性向游戏《恋与制作人》《闪耀暖暖》著称,2021年推出动画PV与虚拟偶像,开发上注重换装、剧情与动画演出结合,目标用户精准。
两者均为垂直领域代表,但鹰角偏向硬核塔防,叠纸偏向女性向情感体验,均通过动漫化扩大IP影响力。
四、动漫游戏开发面临的挑战与机遇
挑战
- 版号限制导致新游戏上线周期拉长,开发风险增大。
- 动漫IP改编游戏同质化严重,成功率不足20%。
- 高端开发人才稀缺,尤其是TA(技术美术)与动画导演。
机遇
- 元宇宙概念催生虚拟演唱会、互动动漫等新形态。
- 出海成为必选项,国产动漫游戏在东南亚、日韩市场表现亮眼。
- AI辅助生成大幅缩短开发周期,例如自动生成角色动作与场景。
五、结论与展望
2021年中国动漫游戏行业在波动中前进,头部企业通过全产业链布局和技术创新巩固优势,中小团队则在细分赛道寻找差异化。动漫游戏开发将更加依赖跨媒体叙事能力、引擎技术积累与全球化发行网络。预计2022年后,云原生游戏、虚拟人主演的动漫游戏将崭露头角,行业集中度可能进一步提升。对于开发者而言,唯有坚持精品化与IP长期主义,才能在新一轮竞争中突围。